Registro de jornada laboral: lo que ya es obligatorio y lo que cambia con la nueva ley de 2026

Registro de jornada laboral: lo que ya es obligatorio y lo que cambia con la nueva ley de 2026

Registro de jornada laboral: lo que ya es obligatorio y lo que cambia con la nueva ley de 2026

Si has buscado algo sobre la nueva ley de control horario 2026, seguramente te has encontrado con artículos que dan por hecho que ya está aprobada. No lo está. Y esa confusión tiene un coste real: empresas que cambian de sistema antes de tiempo, y empresas que no revisan nada porque creen que todavía falta mucho.

El registro de jornada laboral no es una novedad: es obligatorio desde 2019. Lo que sí está en trámite es una reforma que endurecería cómo se lleva ese registro, y que a menudo se confunde con otra reforma distinta, la de la reducción de jornada a 37,5 horas.

Este artículo de Octoedro separa las dos cosas: qué te obliga la ley hoy, qué está previsto que cambie y en qué punto exacto de tramitación se encuentra.


¿Qué obliga ya la ley del registro de jornada laboral?

Desde el 12 de mayo de 2019, con el Real Decreto-ley 8/2019, toda empresa (sin excepción de tamaño) tiene que llevar un registro diario de jornada de cada trabajador: hora de inicio y hora de fin. Esto es lo que ya funciona como registro horario obligatorio hoy mismo:

  • El registro diario de jornada debe reflejar entrada y salida de forma objetiva y fiable.
  • Los registros se conservan durante cuatro años.
  • Tienen que estar accesibles para el trabajador, sus representantes legales y la Inspección de Trabajo.
  • El soporte es libre: papel, una plantilla de registro de jornada laboral en Excel o un sistema digital sirven, siempre que el dato sea veraz.

El incumplimiento no es una infracción menor: las sanciones actuales van de 751 € a 7.500 € por infracción, y en los contratos a tiempo parcial, la falta de registro obligatorio de jornada laboral puede llevar a que se presuma jornada completa, salvo prueba en contrario.


¿Qué cambia con la nueva ley de control horario de 2026?

Aquí está el matiz que casi nadie explica bien. El Gobierno tramita, por la vía rápida de un Real Decreto (sin pasar por el trámite parlamentario completo), una reforma que endurecería los requisitos técnicos del registro horario digital. Esta es la cronología real:

  • 30 de septiembre de 2025: el Consejo de Ministros aprueba tramitar el decreto por vía urgente.
  • Octubre de 2025: se publica el borrador en trámite de audiencia pública.
  • A fecha de hoy: el decreto sigue sin publicarse en el BOE. El Ministerio de Trabajo declaró el 2 de septiembre de 2026 que quiere llevarlo al Consejo de Ministros «cuanto antes», sin dar fecha concreta.

Lo que se conoce del contenido previsto (a falta de texto definitivo) es que el sistema de registro horario digital debería ser:

  • Digital, inalterable y trazable, con histórico de modificaciones.
  • Accesible en remoto para el trabajador, sus representantes y la Inspección de Trabajo, en tiempo real.
  • Compatible con distintos formatos: app móvil, terminal física, u otros canales validados.

Y lo que dejaría de servir: el papel, las hojas de cálculo sin validar (el clásico registro diario de jornada laboral en Excel) y los sistemas biométricos como huella dactilar o reconocimiento facial, por motivos de protección de datos.

Una aclaración necesaria

Mientras este decreto no se publique en el BOE, el registro en Excel o en papel sigue siendo válido. No hace falta cambiar de sistema todavía, pero sí conviene revisar si el que usas hoy podría adaptarse rápido cuando el decreto se apruebe.

Tanto si ya tienes fichaje digital como si te toca adaptarte cuando se apruebe la reforma, nuestra asesoría laboral en Barcelona revisa que tu registro de jornada cumpla la ley.


Registro horario y reducción de jornada: no es la misma reforma

Es habitual encontrar artículos que mezclan el registro de jornada con la reducción de la jornada laboral a 37,5 horas semanales, como si fueran una sola ley. No lo son.

La reducción de jornada tuvo una primera aprobación en Consejo de Ministros en febrero de 2025 y llegó al Congreso en mayo de 2025, pero la votación parlamentaria se pospuso en julio de 2025 por falta de apoyos, y sigue sin aprobación definitiva.

El registro horario digital, en cambio, avanza por su cuenta y por una vía más rápida, precisamente porque no necesita el mismo trámite parlamentario.

Resumen: lo que ya obliga hoy frente a lo que está previsto

Vigente hoyPrevisto (sin aprobar aún)
NormaRD-ley 8/2019Real Decreto en tramitación
Soporte válidoPapel, Excel o digitalSolo digital, inalterable y trazable
AccesoTrabajador, representantes, InspecciónIgual, pero en remoto y en tiempo real
Conservación4 años4 años (sin cambios previstos)
Sanción751 € – 7.500 €Aún sin cifra oficial confirmada
Biometría (huella, facial)Permitida si se usa hoyQuedaría descartada

¿Qué puedes ir revisando en tu empresa?

No hace falta esperar a la publicación en el BOE para preparar el cambio. Conviene ir revisando:

  • Si tu sistema actual de control de la jornada laboral guarda un histórico de modificaciones o solo el dato final.
  • Si los trabajadores y sus representantes pueden acceder a su propio registro sin pedírtelo a ti cada vez.
  • Si usas huella dactilar o reconocimiento facial como método de fichaje, porque es el punto que más claramente cambiaría.
  • Si tu registro laboral actual distingue bien horas ordinarias de horas extraordinarias.


Cuándo tiene sentido apoyarte en nuestra asesoría integral de empresas

Entre una reforma que ya obliga desde 2019 y otra que está a punto de aprobarse sin fecha cerrada, es fácil quedarte parado esperando el BOE o, al contrario, cambiar de sistema antes de tiempo. Ninguna de las dos es la mejor opción.

En Octoedro trabajamos con empresarios que necesitan saber exactamente qué les obliga hoy y qué les va a obligar mañana, sin adelantarnos a una norma que todavía no existe en el BOE. Si quieres revisar el registro de jornada de tu empresa o entender cómo te afectaría la reforma cuando se apruebe, contacta con nosotros.

Esto conecta con otras dos cuestiones que conviene tener resueltas: las obligaciones laborales que muchas empresas olvidan al arrancar el año, y qué pasa cuando cambias el horario de un trabajador, algo que puede entrar dentro de una modificación sustancial de las condiciones de trabajo.

Si tu empresa tiene representación de los trabajadores, también es el momento de revisar cuándo es obligatorio un comité de empresa, porque el acceso remoto de los representantes es justo una de las piezas de la reforma.

Preguntas frecuentes sobre el registro de jornada laboral

¿Es obligatorio el registro de jornada laboral en 2026?

Sí, lo es desde 2019, con independencia de la reforma pendiente. Toda empresa debe registrar diariamente la hora de entrada y salida de cada trabajador.

¿Puedo seguir usando una plantilla de registro de jornada laboral en Excel?

Sí, mientras el nuevo decreto no se publique en el BOE, el Excel sigue siendo un soporte válido, siempre que refleje datos veraces y se conserve cuatro años.

¿Cuándo entra en vigor la nueva ley de control horario 2026?

A fecha de esta publicación no hay fecha confirmada. El decreto se tramita por vía urgente desde septiembre de 2025, pero el Ministerio de Trabajo no ha fijado un calendario cerrado de aprobación.

¿Es lo mismo la ley de control horario que la reducción de jornada a 37,5 horas?

No. Son dos reformas distintas. La reducción de jornada está estancada en el Congreso sin aprobación desde julio de 2025; el registro horario digital avanza por decreto, de forma independiente.

¿Qué sanción tiene no llevar el registro de jornada laboral?

Hoy, entre 751 € y 7.500 € por infracción. La reforma pendiente podría endurecer estas cuantías, pero no hay cifra oficial confirmada todavía.

¿Puedo usar huella dactilar para fichar a mis empleados?

Hoy sí es una práctica extendida, pero la reforma prevista apunta a descartar los sistemas biométricos por motivos de protección de datos. Conviene no invertir en un sistema de este tipo pensando en el largo plazo.
Cómo rellenar el modelo 303 paso a paso, sin perderte entre tanta casilla

Cómo rellenar el modelo 303 paso a paso, sin perderte entre tanta casilla

Cómo rellenar el modelo 303 paso a paso, sin perderte entre tanta casilla

Llega el día 1 del mes y sabes que toca. El modelo 303 aparece cada trimestre en la agenda de cualquier sociedad o autónomo que factura con IVA, y no importa cuántas veces lo hayas presentado: siempre queda esa duda de si una casilla está bien rellenada o si se te ha escapado algo.

En este artículo de Octoedro explicamos, casilla a casilla, cómo rellenar el modelo 303 sin depender de memoria ni de intuición. Vas a ver qué apartados componen el formulario, qué datos necesitas antes de sentarte a rellenarlo y qué errores se repiten trimestre tras trimestre en la liquidación de IVA trimestral.

El objetivo es que termines de leer con la casilla que te falta identificada, no con más dudas de las que tenías al empezar.


¿Qué es el modelo 303 y qué declaras en él?

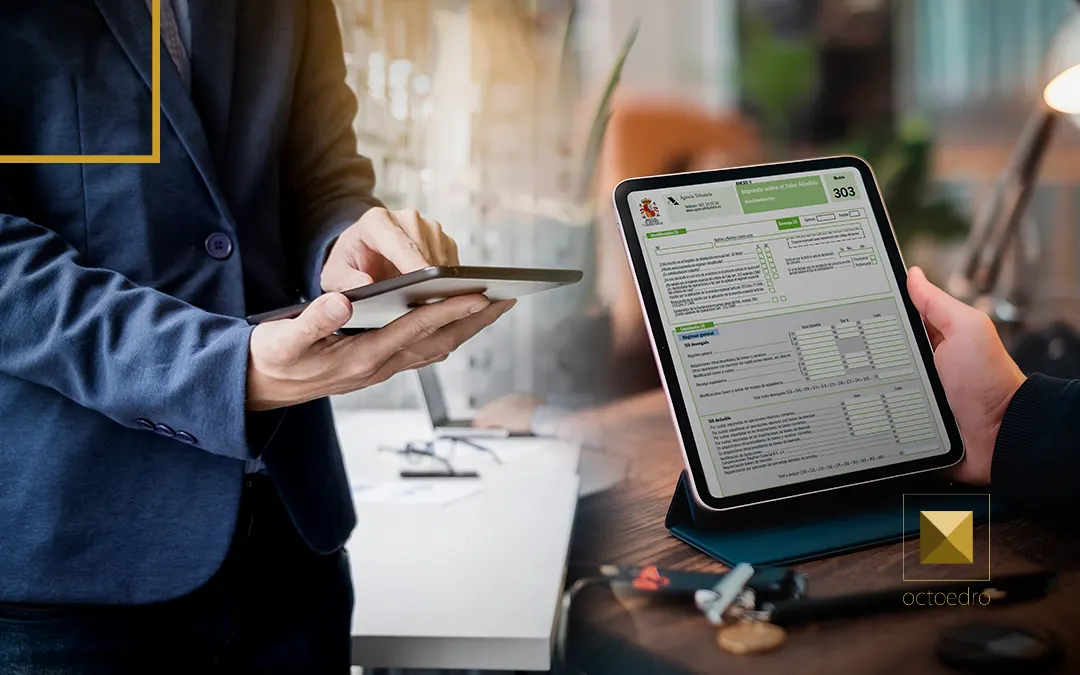
El modelo 303 es la autoliquidación trimestral del Impuesto sobre el Valor Añadido. En él declaras la diferencia entre el IVA que has cobrado a tus clientes (el devengado) y el que tú has pagado a tus proveedores (el deducible). Si el resultado es positivo, ingresas esa diferencia a la Agencia Tributaria; si es negativo, la compensas o la pides de vuelta.

Están obligados a presentarlo prácticamente todos los negocios con actividad sujeta a IVA: sociedades y autónomos, con independencia de si el trimestre tiene o no movimiento. Sin actividad, se presenta igualmente marcando la casilla correspondiente.

Conviene no confundir el modelo 303 con el modelo 390: el 303 es la presentación del modelo 303 trimestral, mientras que el 390 es el resumen anual que consolida los cuatro trimestres.

¿Cuándo se presenta el modelo 303? Plazos del tercer trimestre y del resto del año

Los plazos del modelo 303 en 2026 son estos, y no se mueven salvo que el día de cierre caiga en fin de semana o festivo:

  • Primer trimestre (enero-marzo): del 1 al 20 de abril
  • Segundo trimestre (abril-junio): del 1 al 20 de julio
  • Tercer trimestre (julio-septiembre): del 1 al 20 de octubre
  • Cuarto trimestre (octubre-diciembre): del 1 al 30 de enero de 2027, junto con el modelo 390

Si tu ejercicio se cierra por trimestres naturales, la presentación del modelo 303 del tercer trimestre es la que te ocupa este mes: tienes hasta el 20 de octubre para tenerla lista. Y conviene no apurar los últimos días: entre revisar facturas, cuadrar cifras y resolver dudas de última hora, tres semanas se quedan cortas si empiezas tarde.


¿Qué necesitas tener listo antes de rellenar el modelo 303?

Antes de abrir el formulario en la sede electrónica, conviene tener a mano:

  • Todas las facturas emitidas del trimestre, clasificadas por tipo impositivo (4 %, 10 %, 21 %).
  • Las facturas recibidas que vas a deducir, separadas entre gastos corrientes y bienes de inversión.
  • El detalle de operaciones intracomunitarias o con terceros países, si las hay.
  • El resultado del trimestre anterior, por si hay cantidades pendientes de compensar.

Un matiz que se pasa por alto con frecuencia: solo las facturas completas sirven para deducir IVA. Un ticket, por completo que parezca, no es un documento válido ante Hacienda.

Si prefieres no encargarte tú del papeleo trimestral, nuestra asesoría fiscal en Barcelona revisa y presenta tu modelo 303 sin que se te pase el plazo.


Cómo rellenar el modelo 303 paso a paso

Con los datos organizados, el formulario se completa en cinco bloques. Este es el orden que conviene seguir para no perder el hilo.

1. Identificación y periodo

El primer bloque recoge tus datos como contribuyente: NIF, nombre o razón social, ejercicio y periodo que estás declarando, y el régimen en el que tributas (general o algún régimen especial). Es la parte más mecánica, pero un error aquí (un periodo mal marcado, por ejemplo) puede obligarte a presentar una rectificativa después.

2. IVA devengado: tus ventas del trimestre

Aquí declaras el IVA que has repercutido a tus clientes, separado por tipo impositivo:

  • Casillas 1 a 3: operaciones al 4 %
  • Casillas 4 a 6: operaciones al 10 %
  • Casillas 7 a 9: operaciones al 21 %

A partir de ahí hay casillas para situaciones concretas: adquisiciones intracomunitarias, operaciones con inversión del sujeto pasivo, facturas rectificativas y, si trabajas con comercios en recargo de equivalencia, los tipos específicos de ese régimen (5,2 %, 1,4 % y 0,5 %). La suma de todo este bloque da la cuota devengada total.

3. IVA deducible: tus gastos del trimestre

El segundo gran bloque recoge el IVA que has soportado en tus compras y gastos, también separado según su origen: operaciones nacionales (diferenciando gastos corrientes de bienes de inversión), operaciones extracomunitarias e importaciones, operaciones intracomunitarias, y rectificaciones sobre deducciones de trimestres anteriores.

Cada gasto deducido tiene que cumplir tres condiciones: estar vinculado directamente a tu actividad, justificarse con factura (no con ticket) y figurar registrado en tu contabilidad antes de presentar el modelo.

4. Casillas especiales, si te aplican

Si tu actividad incluye ventas a clientes intracomunitarios, exportaciones fuera de la UE, operaciones con Canarias, Ceuta o Melilla, o ventas dentro del régimen de Ventanilla Única (OSS), hay un bloque de casillas informativas específico para declararlas. No afectan al cálculo del IVA a ingresar, pero Hacienda las exige para tener trazabilidad de ese tipo de operaciones.

5. Resultado y presentación

La diferencia entre el IVA devengado y el deducible da el resultado del periodo. Si tienes cantidades pendientes de compensar de trimestres anteriores, se restan en este punto para llegar al resultado final de la liquidación: positivo (a ingresar) o negativo (a compensar en el trimestre siguiente o, si es el cuarto, a devolver).

La presentación del modelo 303 es exclusivamente telemática, a través de la sede electrónica de la Agencia Tributaria (modelo 303 AEAT), con certificado electrónico, DNI electrónico o Cl@ve. La ruta habitual es Impuestos > IVA > Modelo 303.


Resumen rápido: tipos de IVA y dónde van

Tipo impositivoDevengado (ventas)Deducible (gastos)
4 % (superreducido)Casillas 1-3Incluido en casillas 28-31
10 % (reducido)Casillas 4-6Incluido en casillas 28-31
21 % (general)Casillas 7-9Incluido en casillas 28-31
Recargo de equivalenciaCasillas 16-26No aplica
Operaciones intracomunitariasCasillas 10-11Casillas 36-39

Errores habituales al rellenar el modelo 303

Los mismos fallos se repiten trimestre tras trimestre, y casi todos son evitables:

  • Deducir con tickets en lugar de facturas. Solo la factura completa da derecho a deducción.
  • Mezclar gastos personales y de la actividad. Los gastos mixtos tienen limitaciones específicas de deducción; declararlos como si fueran 100 % deducibles es un error frecuente.
  • Olvidar las operaciones intracomunitarias. Aunque no muevan el resultado a ingresar, su ausencia en las casillas informativas puede generar requerimientos posteriores.
  • No arrastrar el trimestre anterior. Si quedó una cantidad pendiente de compensar, hay que incluirla; omitirla infla el resultado del trimestre actual.
  • Presentar fuera de plazo. El recargo empieza en el 1 % y sube un punto por cada mes de retraso, más los intereses de demora correspondientes.


¿Qué revisar justo antes de enviarlo?

Antes de darle a enviar, una última pasada rápida evita más de un disgusto:

  • Que el periodo y el ejercicio marcados son los correctos.
  • Que cada factura está en el tipo impositivo que le corresponde.
  • Que no falta ninguna factura de gasto por registrar en contabilidad.
  • Que el resultado del trimestre anterior, si procede, está arrastrado.
  • Que los datos de identificación coinciden con los del contribuyente.

Si el resultado sale negativo

Cuando el IVA deducible supera al devengado, no siempre hay devolución inmediata: en el primer, segundo y tercer trimestre, ese importe se compensa en la declaración siguiente. Solo en la declaración del cuarto trimestre (presentada en enero, junto con el modelo 390) puedes solicitar la devolución si sigue habiendo saldo a tu favor. Hacienda dispone de seis meses desde el fin del plazo de presentación para hacerla efectiva.

Más información que debes tener en cuenta

Este trimestre no es el único que conviene tener bajo control: si gestionas una sociedad, el Impuesto sobre Sociedades y el modelo 200 y las retenciones IRPF de 2026 forman parte del mismo calendario fiscal que conviene planificar junto al IVA. Y si quieres entender cómo encaja todo el ciclo trimestral, en IVA trimestral en empresas lo explicamos con más detalle.


¿Cuándo tiene sentido apoyarte en la asesoría fiscal de Octoedro?

Rellenar el modelo 303 no es complicado cuando el trimestre es sencillo. Se complica cuando hay operaciones intracomunitarias, bienes de inversión, más de un tipo impositivo mezclado o un histórico de compensaciones que hay que arrastrar con precisión. En esos casos, una revisión externa antes de presentar suele ahorrar más tiempo (y más de un requerimiento) que el que cuesta pedirla.

En Octoedro llevamos la liquidación de IVA trimestral de sociedades y autónomos con un método claro: documentación ordenada, criterios coherentes trimestre a trimestre y plazos que no se apuran al límite.

Si prefieres que revisemos tu asesoría fiscal antes del 20 de octubre, escríbenos. Lo vemos contigo, con calma y sin sorpresas de última hora.

Preguntas frecuentes sobre el modelo 303

¿Dónde puedo descargar el modelo 303?

No hace falta descargar ningún PDF: el modelo 303 se cumplimenta y se presenta directamente en la sede electrónica de la Agencia Tributaria, de forma telemática. Ahí encuentras también el formulario en modelo 303 rellenable si necesitas hacer una simulación previa.

¿Es obligatorio presentar el modelo 303 aunque no haya facturado nada en el trimestre?

Sí. Si estás dado de alta en una actividad sujeta a IVA, presentas el modelo 303 aunque el trimestre no tenga movimiento, marcando la casilla de «sin actividad».

¿Qué pasa si presento el modelo 303 fuera de plazo?

Se aplica un recargo que empieza en el 1 % y aumenta un punto por cada mes de retraso, además de intereses de demora si Hacienda ya te ha requerido. Cuanto antes regularices, menor es el recargo.

¿Puedo rectificar un modelo 303 ya presentado?

Sí, mediante una declaración complementaria si el error está a tu favor (falta ingresar) o una rectificativa si jugaba en tu contra. En ambos casos hay que identificar claramente qué casillas se corrigen.

¿El modelo 303 y el modelo 390 son lo mismo?

No. El modelo 303 es la liquidación trimestral del IVA; el modelo 390 es el resumen anual que recoge los cuatro trimestres, y se presenta en enero junto con el 303 del cuarto trimestre.

Cómo preparar la tesorería de tu empresa antes de los impuestos de octubre

Cómo preparar la tesorería de tu empresa antes de los impuestos de octubre

Cómo preparar la tesorería de tu empresa antes de los impuestos de octubre

La tesorería de tu empresa se pone a prueba cada octubre, cuando coinciden el IVA del tercer trimestre y el segundo pago fraccionado del Impuesto sobre Sociedades. Anticiparlo con unas semanas de margen marca la diferencia entre un mes tenso y uno controlado.

En Octoedro acompañamos a empresas y autónomos de Barcelona en la planificación fiscal de su tesorería, para que octubre no llegue como una sorpresa sino como una cita ya prevista en el calendario.

En este artículo explicamos qué impuestos vencen exactamente en octubre, cómo hacer una previsión de tesorería realista antes de esa fecha y qué pasos ayudan a que el cierre del tercer trimestre no se resuelva a última hora.


Qué impuestos de octubre afectan a la tesorería de tu empresa

Los impuestos de octubre concentran dos de las obligaciones fiscales más pesadas del año para muchas empresas, y ambas caen en un plazo muy parecido.

Por un lado, el modelo 202 corresponde al segundo pago fraccionado del Impuesto sobre Sociedades: un adelanto a cuenta de la liquidación anual, calculado según el resultado del ejercicio anterior o el del propio ejercicio en curso, y que se presenta en los primeros 20 días naturales del mes.

Por otro, el modelo 303 liquida el IVA del tercer trimestre, con el mismo plazo de presentación. Cuando ambos pagos coinciden en la misma quincena, la salida de caja puede ser considerablemente mayor que en un trimestre normal, sobre todo si los cobros de clientes van con retraso.


Cómo hacer una previsión de tesorería antes de que lleguen los pagos

Una previsión de tesorería útil no se improvisa la semana antes del vencimiento: se construye revisando con antelación qué entra y qué sale de caja en las semanas próximas al 20 de octubre.

El primer paso es estimar el importe aproximado del modelo 202 antes de que llegue el plazo, en lugar de descubrirlo el mismo día de la presentación. Comparar el resultado contable acumulado con los pagos fraccionados ya realizados en el año da una idea bastante fiable de la cifra que toca adelantar.

El segundo paso es cruzar ese importe con el calendario de cobros previsto para esas mismas fechas. Si los clientes suelen pagar a 60 o 90 días, es habitual tener que adelantar impuestos antes de haber cobrado las facturas que los generaron, lo que tensiona la caja aunque el negocio vaya bien.


Un cuadro de mando fiscal sencillo para no llegar con prisas

Un cuadro de mando fiscal no necesita ser complejo para ser útil: basta con tener a la vista, mes a mes, qué modelo toca presentar, su plazo y una estimación del importe.

Para el control de tesorería de una pyme, conviene incluir al menos tres columnas: la obligación fiscal (modelo y concepto), la fecha límite de presentación y el importe estimado, actualizado a medida que se acerca el trimestre.

Este ejercicio conecta directamente con otras obligaciones que conviene tener mapeadas en el mismo calendario, como el IVA trimestral en empresas, cuya revisión con margen ayuda precisamente a que el trimestre no se cierre con tensión de última hora.

ObligaciónModeloPlazo habitual
Pago fraccionado Impuesto sobre Sociedades (2.º)202Primeros 20 días de octubre
IVA tercer trimestre303Primeros 20 días de octubre
Retenciones trabajadores/profesionales (3.er trimestre)111Primeros 20 días de octubre


Cómo mejorar la tesorería de la empresa antes del cierre del tercer trimestre

Cómo mejorar la tesorería de una empresa antes de octubre pasa, en la práctica, por unas pocas acciones concretas que dan margen de maniobra.

Revisar trimestralmente la evolución del resultado contable, en lugar de esperar al cierre anual, permite anticipar si el importe del pago fraccionado va a ser mayor o menor que en trimestres anteriores. Simular ese importe con antelación evita sorpresas el mismo día del vencimiento.

También ayuda coordinar el calendario fiscal con las previsiones de cobro más relevantes del negocio, de forma que los ingresos esperados de clientes se sitúen, en la medida de lo posible, antes de las fechas en que hay que adelantar impuestos, no después.

En Octoedro llevamos la contabilidad colaborativa de empresas y autónomos en Barcelona, con acceso a los datos en tiempo real para que la previsión de tesorería no dependa de cerrar el trimestre para saber dónde está tu empresa.


Anticipa el cierre para no encadenar tensiones de caja

El modelo 202 de octubre no llega solo: suele coincidir con otras obligaciones del mismo trimestre, como los pagos fraccionados del Impuesto sobre Sociedades ya explicados con detalle en nuestro blog, y conviene mirarlos juntos en el mismo ejercicio de previsión.

Dejar el cálculo para la última semana del plazo es, según nuestra experiencia con clientes, el error más habitual y el que más tensión genera, no la falta de liquidez en sí misma.


Llega a octubre con la tesorería revisada, no adivinada

Octubre no debería ser el mes en el que descubres cuánto vas a pagar: debería ser el mes en el que confirmas una cifra que ya tenías prevista.

En Octoedro revisamos contigo la tesorería de tu empresa antes de que lleguen los vencimientos, para que la planificación fiscal sea un hábito y no una carrera.

Si quieres revisar la previsión de tesorería de tu empresa antes de los impuestos de octubre, contacta con nosotros y lo vemos contigo con tiempo.

Preguntas frecuentes sobre la tesorería de empresa antes de octubre

¿Qué impuestos se pagan en octubre las empresas?

El segundo pago fraccionado del Impuesto sobre Sociedades (modelo 202) y el IVA del tercer trimestre (modelo 303), ambos con plazo en los primeros 20 días del mes. También pueden coincidir retenciones trimestrales, según el caso.

¿Cómo se calcula el pago fraccionado del modelo 202 de octubre?

Depende de la modalidad elegida: por cuota (basada en el resultado del ejercicio anterior) o por base imponible corrida del ejercicio en curso. Conviene simular el importe con antelación para no descubrirlo el mismo día del vencimiento.

¿Se puede aplazar el pago fraccionado del Impuesto sobre Sociedades?

Por norma general, Hacienda no permite aplazar los pagos fraccionados del Impuesto sobre Sociedades, por lo que la planificación de tesorería con antelación es la principal herramienta disponible, no el aplazamiento.

¿Qué es un cuadro de mando fiscal y para qué sirve?

Es una herramienta sencilla que recoge, mes a mes, qué obligaciones fiscales tocan, su plazo y el importe estimado. Ayuda a anticipar salidas de caja en lugar de descubrirlas cerca del vencimiento.

¿Cómo puedo mejorar la tesorería de mi empresa antes de un trimestre con muchos pagos?

Revisando el resultado contable con frecuencia, simulando los importes antes del plazo y coordinando el calendario fiscal con las previsiones de cobro de clientes, para que los ingresos lleguen lo más cerca posible de las fechas de pago.

¿Por qué coinciden el IVA y el Impuesto sobre Sociedades en octubre?

Porque el calendario fiscal fija el IVA trimestral y el segundo pago fraccionado del Impuesto sobre Sociedades en el mismo periodo de presentación (primeros 20 días de octubre), lo que concentra dos salidas de caja importantes en pocas semanas.

Qué pasa si no pago un aplazamiento de Hacienda: así actúa la AEAT

Qué pasa si no pago un aplazamiento de Hacienda: así actúa la AEAT

Qué pasa si no pago un aplazamiento de Hacienda: así actúa la AEAT

Si no pagas una cuota de un aplazamiento de Hacienda, la AEAT no espera al siguiente vencimiento para actuar: cancela el aplazamiento completo y exige el pago inmediato de toda la deuda pendiente, con el recargo de apremio ya aplicado.

En Octoedro acompañamos a empresas y autónomos de Barcelona en la gestión de sus deudas con Hacienda, para que un aplazamiento no se convierta en un problema mayor por un impago que se podía haber evitado.

En este artículo explicamos qué ocurre exactamente cuando se incumple una cuota aplazada, qué diferencia hay entre el recargo voluntario y el ejecutivo, y qué puedes hacer si ves venir el impago antes de que ocurra.


Qué pasa si dejas de pagar una cuota aplazada

Cuando se concede un aplazamiento o fraccionamiento, Hacienda establece un calendario de cuotas que incluye capital más intereses de demora. Si dejas de pagar una de esas cuotas sin haber pedido antes una modificación del calendario, el incumplimiento cancela el aplazamiento completo, no solo esa cuota concreta.

A partir de ese momento, la AEAT exige el pago inmediato de toda la deuda que quedaba pendiente, no de la cuota impagada aislada. Es decir, se pierde el beneficio del fraccionamiento entero por el impago de una sola cuota.

Este es el mecanismo de la revocación del aplazamiento: no hay un margen de tolerancia automático, y el efecto es inmediato desde el punto de vista administrativo, aunque la notificación formal tarde algunos días en llegar.


Cómo actúa la AEAT: el paso a vía ejecutiva

Una vez revocado el aplazamiento, la deuda entra en período ejecutivo, lo que en la práctica supone el paso a la vía ejecutiva de la Agencia Tributaria.

Este cambio tiene una consecuencia económica directa: se aplica el recargo de apremio del 20 % sobre el importe pendiente, además de los intereses de demora que ya se venían acumulando desde el aplazamiento original.

Si el aplazamiento estaba respaldado por una garantía (normalmente un aval bancario, obligatorio a partir de 30.000 euros de deuda), la AEAT puede ejecutar directamente esa garantía para cobrar lo que corresponda. Si no había garantía, el siguiente paso habitual es el embargo AEAT de cuentas bancarias u otros activos del contribuyente.


Recargos e intereses: cuánto puede llegar a costar

Los recargos e intereses AEAT que se acumulan tras un impago no son solo el recargo de apremio del 20 %. A eso se suman los intereses de demora devengados desde la fecha original en que debió pagarse la deuda, no desde el momento del impago de la cuota aplazada.

Esto significa que el coste final de dejar de pagar una cuota puede ser considerablemente superior al que se tenía inicialmente al pedir el aplazamiento, porque se pierden las condiciones pactadas y se aplican las reglas del procedimiento de apremio desde el origen de la deuda.

Muchas empresas que gestionan este tipo de situaciones también revisan a la vez otras obligaciones donde el retraso genera recargos parecidos, como el IVA presentado fuera de plazo, donde el mecanismo de recargos por extemporaneidad funciona con una lógica similar de «cuanto antes actúes, menor el coste».


Qué hacer si no puedes pagar una cuota a tiempo

La diferencia entre un impago silencioso y comunicar el problema a tiempo es importante: si ves que no vas a poder pagar una cuota, lo recomendable es contactar con la AEAT antes del vencimiento y solicitar una modificación del calendario de pagos.

Hacienda puede reestructurar el aplazamiento si existe un motivo justificado de dificultad económica o de tesorería, siempre que la solicitud llegue antes, no después, de que la cuota quede impagada.

Esto conecta con un punto que muchas empresas subestiman: la tensión de tesorería que lleva a pedir un aplazamiento no suele resolverse sola, y conviene revisar el calendario fiscal completo, incluidos compromisos como los pagos fraccionados del Impuesto sobre Sociedades, para no encadenar un impago con el siguiente vencimiento.


Actúa antes de que Hacienda inicie la vía ejecutiva

Un aplazamiento incumplido no se queda en un simple recargo: activa el procedimiento de apremio completo, con embargo incluido si no hay garantía de por medio. En Octoedro revisamos tu situación con Hacienda antes de que un impago puntual se convierta en un problema mayor.

Llevamos la asesoría fiscal de empresas y autónomos en Barcelona, y revisamos el calendario de pagos con Hacienda antes de que un aplazamiento se convierta en un problema de embargo.

Si tienes un aplazamiento en marcha y ves riesgo de no llegar a una cuota, contacta con nosotros y lo revisamos contigo antes del vencimiento.

Preguntas frecuentes sobre el impago de un aplazamiento de Hacienda

¿Qué pasa si no pago una sola cuota de mi aplazamiento?

Se cancela el aplazamiento completo, no solo esa cuota. Hacienda exige el pago inmediato de toda la deuda pendiente y la traslada a período ejecutivo con el recargo de apremio correspondiente.

¿Cuánto es el recargo si no pago a tiempo?

El recargo de apremio ordinario es del 20 % sobre el importe pendiente, al que se suman los intereses de demora acumulados desde la fecha original de vencimiento de la deuda.

¿Puede Hacienda embargarme si incumplo el aplazamiento?

Sí. Si no hay garantía asociada al aplazamiento, el paso habitual tras la revocación es el embargo de cuentas bancarias u otros activos. Si había un aval, la AEAT puede ejecutarlo directamente.

¿Puedo pedir un nuevo aplazamiento si ya incumplí uno anterior?

Es más difícil. La AEAT revisa el historial de cumplimiento del contribuyente, y si hay deudas en período ejecutivo sin regularizar, puede denegar la nueva solicitud o condicionarla a resolver primero esa situación.

¿Qué debo hacer si sé que no voy a poder pagar una cuota?

Contactar con la AEAT antes del vencimiento y solicitar una modificación del calendario. Comunicarlo a tiempo da margen para reestructurar el aplazamiento; el impago silencioso no.

¿Consultar deudas con la AEAT antes de que venzan ayuda a evitar esto?

Sí. Revisar periódicamente el estado de las deudas y aplazamientos activos en la Sede Electrónica permite anticipar cuotas problemáticas antes de que se conviertan en un impago y una revocación.

Traspaso de negocio por jubilación: así tributan los autónomos mayores de 65 años

Traspaso de negocio por jubilación: así tributan los autónomos mayores de 65 años

Traspaso de negocio por jubilación: así tributan los autónomos mayores de 65 años

El traspaso de negocio por jubilación tiene un tratamiento fiscal distinto para los autónomos mayores de 65 años: la ganancia puede quedar exenta de tributación si se reinvierte en una renta vitalicia, aunque no toda la operación se beneficia de ese trato.

En Octoedro acompañamos a autónomos y sociedades de Barcelona en el momento de la jubilación y en la transmisión de su actividad, para que la fiscalidad de ese paso se planifique con criterio y no se improvise a última hora.

En este artículo explicamos qué exención IRPF puede aplicar un autónomo mayor de 65 años al vender su negocio, qué parte de la operación queda excluida de ese beneficio y qué requisitos exige Hacienda para no perderlo por un error de forma.


Qué exención existe para autónomos mayores de 65 años

Hacienda ha aclarado recientemente, a través de una consulta de su apartado Informa, que la transmisión de negocio autónomo IRPF puede quedar exenta de tributación cuando el titular ya ha cumplido 65 años y reinvierte el importe en una renta vitalicia asegurada.

El artículo 38.3 de la Ley del IRPF declara exentas las ganancias patrimoniales que se generan al transmitir elementos patrimoniales por parte de contribuyentes que ya han cumplido esa edad en el momento de la operación; no basta con cumplirlos ese mismo año.

La cantidad máxima que se puede destinar a la renta vitalicia es de 240.000 euros, un límite que se aplica por contribuyente y para toda su vida, no por cada operación que realice. Es la cifra central de la reinversión renta vitalicia 240.000 euros que marca la normativa.


No todo lo que cobras por el negocio es ganancia patrimonial

Aquí está el matiz que más confusión genera: Hacienda distingue entre el inmovilizado del negocio y las existencias, y solo la primera parte se beneficia de la exención.

El inmovilizado incluye el local, la maquinaria, el mobiliario, el fondo de comercio o la licencia administrativa. Su venta genera una ganancia o pérdida patrimonial, y es sobre esta parte donde puede aplicarse la exención.

Las existencias, en cambio, tributan como rendimiento de la actividad económica en la base imponible general, al margen de la exención por reinversión, aunque el autónomo tenga más de 65 años.

Un ejemplo lo aclara bien: un autónomo de 68 años realiza el traspaso de su negocio por 300.000 euros, de los que 40.000 euros corresponden a existencias. Los 260.000 euros restantes generan una ganancia patrimonial de 180.000 euros. Si reinvierte 240.000 euros en la renta vitalicia dentro del plazo, queda exenta esa misma proporción de la ganancia, y tributa el resto en la base del ahorro; los 40.000 euros de existencias, aparte.

Elemento vendido¿Puede beneficiarse de la exención?Cómo tributa
Inmovilizado (local, maquinaria, fondo de comercio)Sí, si se reinvierte en renta vitaliciaGanancia patrimonial, exenta en la proporción reinvertida
ExistenciasNoRendimiento de actividad económica, base imponible general


Requisitos que debe cumplir la renta vitalicia

Para que la renta vitalicia exención IRPF autónomo se mantenga, el contrato debe cumplir varios requisitos que conviene revisar antes de firmar, no después.

Debe suscribirse con una entidad aseguradora, con el contribuyente como beneficiario, y hay que comunicarle expresamente que la renta se constituye como reinversión del importe obtenido en la transmisión del negocio.

El plazo para constituirla es de seis meses desde la venta. La periodicidad de los pagos debe ser igual o inferior al año, deben empezar a percibirse dentro de los doce meses siguientes a su constitución, y el importe anual no puede decrecer más de un 5 % respecto al año anterior.

Si solo se reinvierte una parte del importe obtenido, la exención se aplica de forma proporcional: queda exenta únicamente la parte de la ganancia que corresponde a lo reinvertido, tal como muestra el ejemplo anterior.

Muchos autónomos que planifican el jubilación autónomo venta negocio impuestos también revisan a la vez otras obligaciones ligadas al IRPF de su actividad, como las retenciones IRPF que aplican a las facturas de profesionales antes de llegar a este último paso de la actividad.


Qué pasa si incumples las condiciones de la reinversión

Si anticipas total o parcialmente los derechos económicos de la renta vitalicia, o si no cumples alguna de las condiciones anteriores, la exención se pierde con efecto retroactivo.

En ese caso, el contribuyente debe imputar la ganancia patrimonial no exenta al año en que la obtuvo, presentando una autoliquidación complementaria con los intereses de demora correspondientes.

Conviene tener claro también que la exención afecta a la ganancia de la venta, pero no a la renta que se cobra después con la renta vitalicia: esa tributación no desaparece, se desplaza. La renta vitalicia tributa como rendimiento del capital mobiliario, aunque sobre una base reducida según la edad del beneficiario.

En Octoedro llevamos la asesoría fiscal de autónomos y empresas de Barcelona, y revisamos con calma este tipo de operaciones antes de firmar, para que vender negocio sin pagar impuestos para autónomo deje de ser una duda y se convierta en un plan concreto.


Planifica el traspaso antes de firmar, no después

Hacer el traspaso de negocio por jubilación puede quedar prácticamente libre de impuestos, pero solo si se cumplen los plazos y requisitos con precisión.

En Octoedro revisamos cada caso concreto para que ese paso no se convierta en una sorpresa desagradable.

Si estás valorando transmitir tu actividad y quieres saber cómo tributa esa operación según tu situación, contacta con nosotros y lo vemos contigo.

Preguntas frecuentes sobre el traspaso de negocio por jubilación

¿A partir de qué edad se aplica la exención por venta del negocio?

Hay que tener 65 años cumplidos en el momento de la transmisión, no basta con cumplirlos ese mismo año. La fecha que cuenta es la de la operación, no la del ejercicio fiscal.

¿Qué parte de la venta de mi negocio puede quedar exenta?

Solo la ganancia patrimonial generada por el inmovilizado (local, maquinaria, fondo de comercio, licencias). Las existencias tributan aparte como rendimiento de la actividad económica, sin exención posible.

¿Cuánto puedo reinvertir en la renta vitalicia?

El límite es de 240.000 euros por contribuyente, para toda su vida, no por cada operación. Si ya reinvertiste antes al amparo de este mismo artículo, esas cantidades consumen el límite.

¿Qué pasa si solo reinvierto una parte del dinero obtenido?

La exención se aplica de forma proporcional a lo reinvertido. El resto de la ganancia tributa con normalidad en la base del ahorro.

¿Tengo que pagar impuestos por la renta vitalicia que cobro después?

Sí. La exención afecta a la ganancia de la venta, no a los cobros posteriores de la renta vitalicia, que tributan como rendimiento del capital mobiliario sobre una base reducida.

¿Qué pasa si rescato la renta vitalicia antes de tiempo?

Pierdes la exención con efecto retroactivo. Debes presentar una autoliquidación complementaria del ejercicio de la venta, con los intereses de demora correspondientes.

Factura electrónica en pymes: por qué tendrás que usar hasta tres plataformas

Factura electrónica en pymes: por qué tendrás que usar hasta tres plataformas

Factura electrónica en pymes: por qué tendrás que usar hasta tres plataformas

La factura electrónica en pymes dejará de ser una opción entre 2027 y 2028, y el cambio no se limita a cambiar de programa de facturación: implica coordinar hasta tres sistemas distintos que hoy funcionan por separado.

En Octoedro acompañamos a empresas de Barcelona en la adaptación a las nuevas obligaciones de facturación electrónica, para que el cambio no coja a nadie a contrapié cuando llegue su plazo.

En este artículo explicamos qué es exactamente la factura electrónica obligatoria, desde cuándo aplica según el tamaño de tu empresa y por qué, en la práctica, tu pyme puede acabar operando con tres plataformas distintas para cumplir con todo.


¿Qué es la factura electrónica y en qué se diferencia de VeriFactu?

Conviene aclarar esto desde el principio porque genera bastante confusión: factura electrónica y VeriFactu no son lo mismo, aunque ambas obligaciones llegan casi a la vez.

VeriFactu regula el software de facturación desde una perspectiva fiscal: obliga a que los sistemas informáticos remitan los registros de facturación a la Agencia Tributaria de forma automática e inalterable. Es una obligación de control interno del propio programa.

La factura electrónica entre empresas y profesionales, en cambio, regula la relación comercial: cómo se emite, se envía y se recibe la factura, y cómo se comunica su aceptación, rechazo o pago entre las partes. Es una obligación de intercambio, no solo de registro.


¿Desde cuándo es obligatoria la factura electrónica para pymes?

Saber desde cuándo es obligatoria la factura electrónica te permite planificar la adaptación con margen, en lugar de improvisar en el último trimestre.

El calendario previsto, ligado a la entrada en vigor de la Orden Ministerial que desarrolla la Ley Crea y Crece, distingue dos fases según el volumen de facturación de tu empresa:

ObligaciónEmpresas afectadasFecha prevista
VeriFactuEmpresas y autónomos con software de facturación1 de enero de 2027
Factura electrónica B2B (fase 1)Facturación anual superior a 8 millones de €1 de octubre de 2027
Factura electrónica B2B (fase 2)Resto de empresas, pymes y autónomos1 de octubre de 2028

Aunque tu pyme entre en la segunda fase, no conviene dejarlo para el último momento: adaptar el software, los circuitos internos y al equipo lleva tiempo, y el plazo definitivo depende todavía de la publicación en el BOE.


Las tres plataformas que tu pyme va a tener que coordinar

Aquí está la parte que menos se explica: la facturación electrónica en España no llega a través de un único sistema, sino de tres piezas que trabajan en paralelo.

1. El software de facturación con VeriFactu. Es la base: el programa que emite tus facturas debe cumplir los requisitos técnicos de VeriFactu y remitir los registros a Hacienda en el momento de la emisión.

2. La plataforma de intercambio B2B. Puede ser una plataforma privada autorizada o la solución pública gratuita que gestionará la AEAT. A través de ella se emiten y reciben las facturas propiamente dichas, en formatos estructurados como Facturae, UBL, CII o EDIFACT.

3. FACe, si facturas a la Administración. Si tu empresa ya trabaja con organismos públicos, es probable que uses FACe desde hace años: la plataforma de facturación electrónica del sector público sigue funcionando en paralelo, y no queda sustituida por la nueva normativa B2B.

En la práctica, una pyme que factura tanto a empresas privadas como a la Administración puede acabar operando con tres sistemas conectados entre sí, que no siempre «hablan» automáticamente el mismo idioma.

Muchas empresas aprovechan este cambio para revisar a la vez otras obligaciones que conviene tener ordenadas, como el IVA trimestral en empresas: al fin y al cabo, la información de las facturas electrónicas es la base sobre la que se calcula ese impuesto cada trimestre.

Tener esa información centralizada y al día (como ocurre cuando trabajas con contabilidad colaborativa) facilita mucho la transición cuando llegue el cambio de sistema.


Cómo funcionará el intercambio de facturas entre plataformas

La norma obliga a las plataformas privadas de facturación electrónica a interconectarse entre sí de forma gratuita cuando un cliente lo solicite, para que ninguna empresa quede aislada por elegir un proveedor distinto al de su cliente o proveedor.

Si el emisor utiliza una plataforma privada, esa plataforma está obligada a remitir una copia fiel de cada factura a la solución pública de la AEAT, que actúa como repositorio universal de todas las facturas emitidas en España.

El destinatario, por su parte, debe informar sobre el estado de cada factura: si la acepta, si la rechaza y en qué fecha se produce el pago efectivo. Esta trazabilidad es una de las piezas centrales de la reforma, pensada para reducir la morosidad entre empresas.

Cuantos más procesos contables lleves centralizados hoy, algo que nuestro servicio de contabilidad colaborativa facilita, menos fricción tendrás cuando factura electrónica y VeriFactu convivan con tu día a día.

Qué revisar en tu pyme para no llegar tarde

No hace falta activarlo todo el mismo día, pero sí conviene ir revisando algunos puntos con margen:

  • Comprobar el software de facturación que usa hoy tu empresa y si tu proveedor ya prevé el cumplimiento de VeriFactu y de los formatos de factura electrónica exigidos.
  • Decidir la vía de intercambio: plataforma privada, solución pública, o una combinación de ambas, según el volumen de clientes y proveedores con los que trabajas.
  • Revisar los circuitos internos de aceptación, rechazo y comunicación de pagos, porque la ley exige responder sobre el estado de cada factura en un plazo máximo de cuatro días naturales.
  • Anticipar el impacto en la fiscalidad trimestral: si un trimestre se presenta tarde por errores en la migración, entran en juego los recargos por presentar el IVA fuera de plazo, que conviene evitar desde el primer momento.

En Octoedro llevamos la asesoría fiscal de empresas y autónomos en Barcelona, y ayudamos a planificar este tipo de cambios normativos con margen, sin que la obligación coja a nadie de improviso a última hora.

Empieza a preparar tu empresa antes de que llegue el plazo

Todavía queda margen para adaptarse, pero ese margen se reduce a medida que se acerca 2027. Cuanto antes revises tu software, tu proveedor y tus circuitos internos, con menos tensión llegará el cambio a tu factura electrónica pyme.

En Octoedro preferimos que ese margen se use para anticiparse, no para llegar con la obligación ya encima.

Si tu empresa necesita apoyo para preparar la factura electrónica o revisar cómo le afecta el calendario según su facturación, contacta con nosotros y lo revisamos juntos.

Preguntas frecuentes sobre la factura electrónica en pymes

¿Es lo mismo la factura electrónica que VeriFactu?

No. VeriFactu controla el software de facturación desde una perspectiva fiscal y tributaria. La factura electrónica B2B regula, además, la relación comercial: emisión, intercambio y comunicación del estado entre empresas.

¿Desde cuándo es obligatoria la facturación electrónica en España?

VeriFactu será obligatorio desde el 1 de enero de 2027. La factura electrónica B2B llegará por fases: octubre de 2027 para empresas de más de 8 millones de euros de facturación, y octubre de 2028 para el resto.

¿Qué pasa si mi pyme no está preparada a tiempo?

Depende de cada caso, pero conviene no llegar al límite: adaptar software, plataformas y circuitos internos lleva semanas, y hacerlo con prisa aumenta el riesgo de errores en la facturación y en la fiscalidad trimestral asociada.

¿Tengo que pagar por usar una plataforma de facturación electrónica?

Puedes optar por una plataforma privada (de pago, según proveedor) o por la solución pública gratuita que gestionará la AEAT. La interconexión entre plataformas privadas, cuando la solicita un cliente, es gratuita por normativa.

¿Sigo necesitando FACe si ya emito factura electrónica B2B?

Sí. FACe es la plataforma para facturar a la Administración pública y sigue funcionando en paralelo a la nueva normativa B2B, que regula las relaciones entre empresas y profesionales privados.